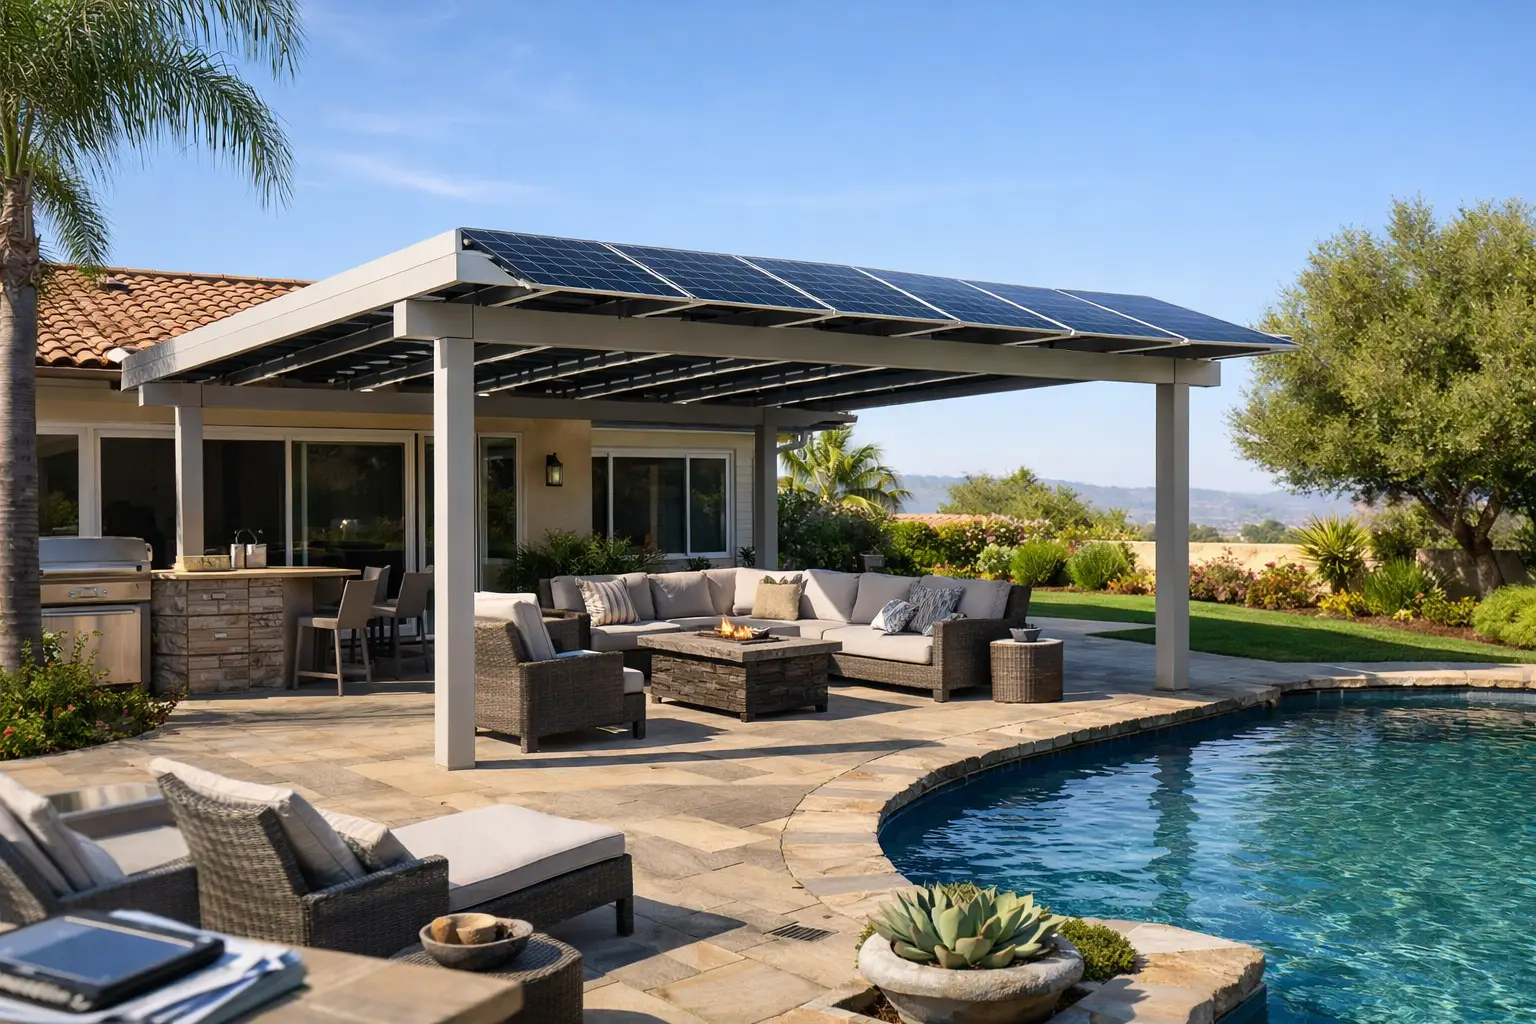
Una pérgola solar no es simplemente comprar paneles o una cubierta de patio. Es una inversión coordinada en sombra, espacio exterior y generación eléctrica en la propiedad. Por eso, aprender cómo financiar proyectos de pérgolas solares empieza por distinguir su valor real: la estructura, el equipo solar, el trabajo eléctrico y la comodidad duradera que añade a la casa.
Para los propietarios del sur de California, esa combinación puede resultar especialmente atractiva. Una cubierta bien diseñada puede crear un lugar más fresco para reunirse en tardes calurosas y aprovechar la exposición solar. El financiamiento adecuado debe apoyar todo el proyecto sin obligarlo a sacrificar calidad estructural, producción o el jardín que realmente desea.
Empiece con un alcance completo del proyecto
Antes de comparar pagos, solicite un diseño detallado y un desglose del precio. Una pérgola puede incluir la estructura, los paneles, las fijaciones y componentes eléctricos, los permisos, la ingeniería, la interconexión con la empresa eléctrica y preparaciones opcionales para batería o cargador de vehículo.
Esto importa porque no todos los productos financieros tratan cada parte igual. Una entidad adecuada para equipo solar puede tener otros requisitos para la estructura del patio. Asimismo, un préstamo para mejoras puede cubrir todo, pero con condiciones distintas de uno específico para energía solar.
Un alcance completo evita comparar una pérgola básica con una cubierta solar como si ofrecieran lo mismo. Una crea sombra; la otra puede crear sombra, espacio exterior útil y generación eléctrica en un solo proyecto: The Patio Cover That Pays You Back™.
Cómo financiar pérgolas solares: opciones principales
La mejor opción depende del efectivo disponible, el valor acumulado de la vivienda, el perfil crediticio, la mensualidad deseada y cuánto tiempo espera conservar la casa. No hay una respuesta única, pero estas son las vías más comunes.
Pago al contado
Pagar al contado es la opción más sencilla. Elimina intereses y deja claro el precio total. Puede servir a quienes ahorraron para renovar el jardín, quieren evitar nuevas mensualidades y valoran comprar menos electricidad a largo plazo.
La contrapartida es la liquidez. Una pérgola puede ser una inversión considerable, especialmente con una cubierta grande, mejores acabados, electricidad preparada para baterías o una cocina exterior. Pagar al contado quizá no convenga si deja pocas reservas para otras prioridades.
Préstamo o línea de crédito con garantía hipotecaria
Un préstamo sobre el valor acumulado de la vivienda entrega una suma, normalmente con pago fijo. Una línea de crédito con garantía hipotecaria, o HELOC, permite disponer de fondos según se necesiten hasta un límite aprobado. Ambos pueden servir si la pérgola forma parte de un plan exterior más amplio, como una estructura independiente diseñada alrededor de una zona de reuniones existente.
Pueden ofrecer tasas competitivas porque la casa respalda el crédito, pero esa garantía es también la principal consideración. La vivienda sirve como garantía y varían las condiciones, los cargos, las tasas y la aprobación. Una HELOC puede tener tasa variable, por lo que el pago cambia con el tiempo.
Préstamo sin garantía para mejoras del hogar
Un préstamo personal o para mejoras sin garantía no usa la casa como respaldo. Puede aprobarse más rápido que uno sobre el valor de la vivienda, y una mensualidad fija simplifica el presupuesto.
Puede resultar práctico si tiene buen crédito, prefiere no usar el valor de la vivienda o quiere financiar todo como una mejora sin separar estructura y paneles. Sin embargo, las tasas pueden ser mayores que en un préstamo garantizado, especialmente a plazos largos. Compare el total a devolver, no solo la mensualidad anunciada.
Financiamiento específico para energía solar
Algunos programas están diseñados para sistemas solares. Pueden ofrecer plazos compatibles con la duración prevista del equipo y resultar convenientes cuando estructura e instalación se entregan como un proyecto coordinado.
Lea el acuerdo con atención. Pregunte si cubre también la estructura, además de paneles y electricidad; si hay comisiones del distribuidor o de apertura; y si la tasa es fija. Una mensualidad baja puede deberse a un plazo largo o cargos iniciales, que elevan el costo total.
Financiamiento mediante una contribución sobre la propiedad
En algunas áreas puede haber financiamiento para mejoras energéticas elegibles que se paga mediante una contribución en la factura del impuesto sobre la propiedad, en lugar de una mensualidad de préstamo tradicional.
Esta opción merece revisión cuidadosa. La contribución puede afectar una futura refinanciación o venta, y transferir la obligación quizá no sea sencillo. Revise las condiciones con un profesional financiero calificado y entienda cómo aparecerá en su factura de impuestos antes de avanzar.
Revise cuidadosamente los incentivos
Los incentivos federales, estatales, locales y de empresas eléctricas cambian con el tiempo. Algunas partes solares pueden ser elegibles, pero depende del equipo, la propiedad del sistema, la fecha de instalación, las reglas vigentes y el diseño.
Un detalle importante de las cubiertas de patio solares es que el equipo y la estructura de sombra están integrados, pero no reciben automáticamente el mismo tratamiento en cada incentivo. No suponga que todo el costo califica por incluir paneles. Confirme la elegibilidad actual con un profesional de impuestos y los requisitos de la empresa eléctrica antes de incorporar incentivos al presupuesto.
También conviene verlos como un posible beneficio, no como la razón que hace viable la inversión. El valor duradero surge de combinar comodidad exterior, un elemento arquitectónico útil y electricidad según tamaño, sol, consumo y tarifas.
Relacione el plazo del préstamo con el valor del proyecto
Un plazo corto suele reducir los intereses totales, pero aumenta la mensualidad. Uno más largo facilita los pagos mensuales, aunque puede elevar el costo financiero total.
En vez de elegir solo por la mensualidad, compare al menos el precio del proyecto, el pago mensual y el total durante todo el plazo. Después considere qué reemplaza o combina. Si ya pensaba construir una cubierta y contratar paneles por separado, un proyecto conjunto puede reducir pasos duplicados de diseño, permisos, programación y construcción.
Si planea respaldo con batería o carga de vehículos eléctricos más adelante, puede valer la pena financiar la preparación eléctrica durante la obra inicial. Añadir capacidad o conductos mientras se construye puede ser más práctico que abrir acabados después. Aun así, no pague por equipos que no espera usar. La preparación debe apoyar un plan realista, no aumentar innecesariamente el proyecto.
Prepare un presupuesto con los costos reales
El importe financiado debe contemplar más que la pérgola y los paneles visibles. La propuesta debe aclarar si incluye ingeniería estructural, preparación de permisos, tarifas de revisión cuando correspondan, mejoras eléctricas, coordinación con la empresa de servicios y trabajos específicos del lugar.
Las propiedades del sur de California varían mucho. Un jardín costero puede necesitar materiales adecuados para aire marino, mientras que las casas interiores de Riverside County o Condado de San Bernardino pueden priorizar sombra amplia contra el calor intenso. Las comunidades planificadas también pueden requerir revisión de la asociación antes de empezar. Estas variables afectan plazos, diseño y costo.
Conserve una reserva moderada para imprevistos en vez de financiar hasta el último dólar. Las condiciones eléctricas existentes, el acceso, el suelo y los requisitos del departamento de construcción pueden generar cambios legítimos. Una buena planificación reduce sorpresas, pero no elimina todas las variables del lugar.
Preguntas que debe hacer antes de firmar
Antes de elegir, pregunte directamente a la entidad financiera y al equipo: ¿la tasa es fija o variable? ¿Hay cargos de apertura, distribuidor, pago anticipado o tramitación? ¿Se financian tanto la cubierta como la parte solar? ¿Cuándo se entregan los fondos y qué pasa si los permisos tardan más?
Pregunte también si el pago estimado presupone un incentivo, una reducción específica de la factura o una tarifa futura. Toda estimación energética debe basarse en su lugar y consumo reales, no en una promesa general. La orientación, las sombras, el tamaño, el clima y el desempeño del equipo afectan la producción.
Elija un financiamiento que proteja el diseño
La opción que parece más barata no siempre aporta más valor si obliga a una estructura pequeña, sombra insuficiente o paneles mal adaptados. Una pérgola bien planificada debe integrarse con la casa, ya sea adosada, junto a una piscina o como destino exterior independiente.
Solar Patios By Design™ aborda el proyecto como una decisión integrada, no como una cubierta seguida de paneles sin relación. Eso permite evaluar toda la inversión: un lugar cómodo al aire libre, una alternativa al techo de la casa y una estructura generadora diseñada para el uso de la vivienda.
El plan más práctico mantiene un pago manejable, deja claro el costo total y le proporciona una pérgola que disfrutará mucho después de olvidar los documentos del préstamo.