Una guía clara para propietarios sobre financiamiento de techos: tipos de préstamo, factores de aprobación, pagos mensuales y preguntas importantes.
El reemplazo de un techo suele volverse urgente antes de resultar oportuno. Muchos propietarios empiezan a buscar financiamiento solo después de ver tejas asfálticas desgastadas, tejas rotas, facturas de energía más altas o señales de que el techo llegó al final de su vida útil. Por eso importa una guía práctica: ayuda a tomar una decisión clara antes de que la presión lleve a elegir mal.
Para la mayoría de las familias, un techo nuevo es una inversión importante, no una compra impulsiva. El financiamiento puede hacer más manejable esa inversión, pero solo si entiende cómo encaja la estructura de pagos con el costo total del proyecto, su presupuesto mensual y el valor a largo plazo del techo que instalará.
Para qué sirve realmente el financiamiento de un techo
Financiar un techo no consiste solo en aplazar el pago. Bien utilizado, permite avanzar con un reemplazo completo cuando esperar generaría mayores costos, más riesgo para el interior o más molestias después. En el sur de California, donde influyen el calor, el sol, las capas impermeables envejecidas y los sistemas antiguos, la decisión suele depender tanto del momento como del precio.
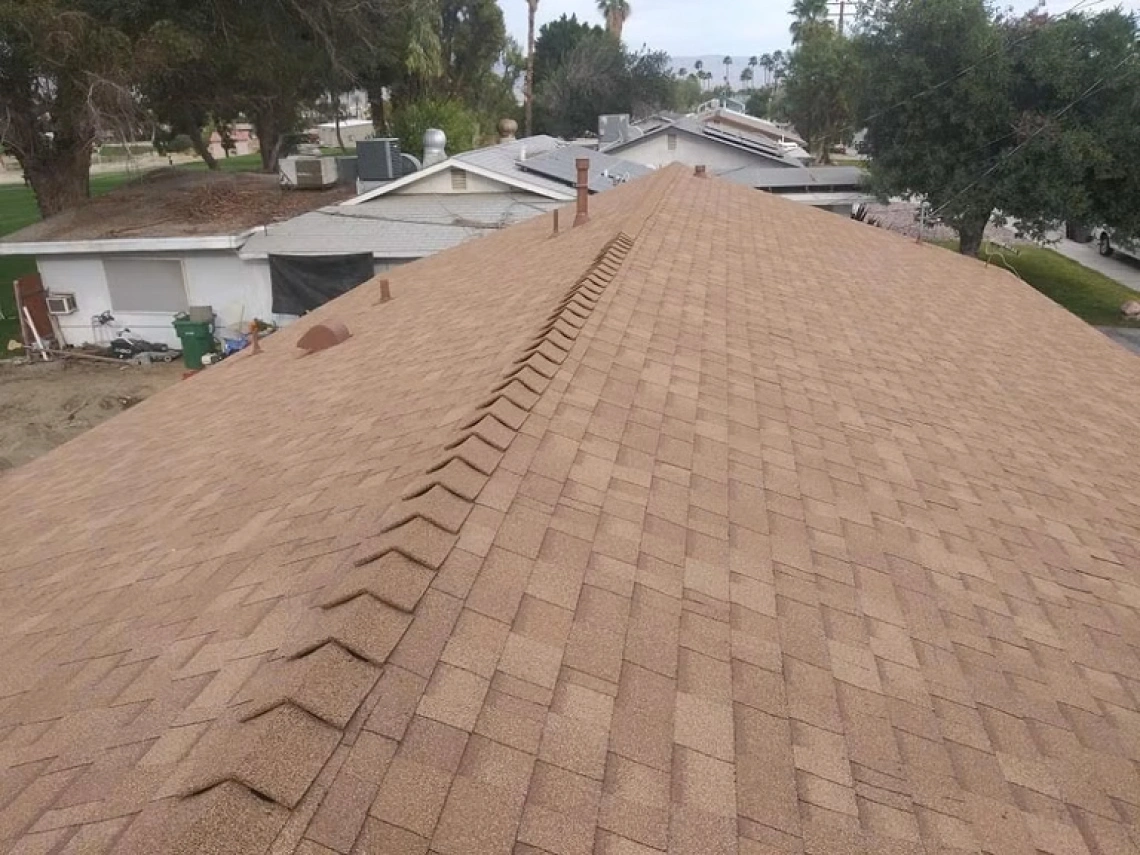
Un plan bien estructurado distribuye el costo en el tiempo y permite elegir el sistema que la vivienda realmente necesita. Puede tratarse de teja asfáltica, teja de concreto, teja de barro, un techo frío o un sistema plano, según la casa y el diseño. El plan adecuado debe apoyar una solución duradera, sin empujarlo a reducir la calidad del alcance solo para bajar el importe inicial.
Guía de planes de financiamiento según el tipo de opción
No todos los planes funcionan igual. Algunos están pensados para pagos mensuales previsibles y otros para propietarios que esperan liquidar el saldo más rápido.
Financiamiento a plazos con tasa fija
Para muchos propietarios, esta es la opción más sencilla. Se pide una cantidad definida, se acuerda un plazo y se paga la misma mensualidad durante ese período. La ventaja es la previsibilidad: sabe cuánto cuesta el proyecto, cuánto pagará cada mes y cuándo terminará de pagar.
Esta estructura suele funcionar para quienes buscan estabilidad y reemplazan el techo como parte de un plan más amplio de protección de la vivienda. Si organiza su presupuesto alrededor de gastos mensuales fijos, normalmente resulta el formato más fácil de manejar.
Planes promocionales o con intereses diferidos
Algunos programas ofrecen un período promocional con intereses reducidos o aplazados. Pueden ser útiles, pero hay que revisar los detalles. Si no se liquida el saldo dentro del período promocional, el costo puede aumentar considerablemente según el acuerdo.
Esta opción tiene más sentido para quienes ya saben que podrán pagar una parte importante pronto. Si el presupuesto mensual es ajustado y el plazo de liquidación es incierto, una promoción puede parecer atractiva al principio y resultar costosa después.
Préstamos con garantía sobre el valor acumulado de la vivienda
Algunos propietarios usan el valor acumulado de su vivienda como garantía para financiar mejoras importantes, incluido el reemplazo del techo. Las tasas pueden ser competitivas, pero la aprobación suele depender del valor disponible como garantía, el perfil crediticio y los requisitos de la entidad financiera. El proceso también puede tardar más que el financiamiento gestionado por un contratista.
Puede resultar apropiado si planea varias mejoras grandes y quiere financiarlas juntas. Si el objetivo principal es cambiar el techo pronto y simplificar el proceso, una opción específica para techado podría ser más práctica.
Cómo determinar si un plan de financiamiento es conveniente
La mensualidad es solo una parte del panorama. Revise el importe total financiado, la tasa de interés, el plazo, las comisiones y cualquier penalización por pago anticipado. Una mensualidad menor puede significar simplemente un plazo más largo y más intereses totales.
También existe un factor de calidad del proyecto que a veces se pasa por alto. Si el financiamiento permite instalar un sistema completo, con ventilación adecuada, capa impermeable inferior, cobertura de garantía respaldada por el fabricante y materiales apropiados para la vivienda, podría aportar más valor que elegir el proyecto más barato con mayores riesgos futuros.
Esto importa especialmente cuando el techo influye en el valor de reventa, la eficiencia energética y la documentación del seguro. Un reemplazo completo por un contratista con licencia y seguro suele apoyar mejor esos objetivos que una solución formada por intervenciones aisladas.
Cómo evalúan a los propietarios las entidades de crédito y los socios financieros
La aprobación suele basarse en el historial de crédito, los ingresos, las deudas y la cantidad a financiar. Algunos planes aceptan una variedad más amplia de perfiles crediticios, pero las condiciones varían.
Si considera financiar, conviene reunir información básica antes de solicitar opciones: ingresos estimados, obligaciones mensuales y la flexibilidad que desea en el plazo de pago. El objetivo no es conseguir la aprobación por el mayor importe posible, sino elegir un pago que siga siendo razonable dentro de seis meses, no solo hoy.
Para propietarios mayores o familias con ingresos variables, suele convenir el plan con la estructura más clara. Una mensualidad algo mayor puede valer la pena si reduce los intereses totales y evita sorpresas.
Qué preguntar antes de firmar un acuerdo de financiamiento para el techo
Un buen contratista debe poder hablar del financiamiento con palabras sencillas. Usted debe entender si la tasa es fija, si el pago puede cambiar, si se difieren los intereses y qué ocurre si paga antes de tiempo.
También debe preguntar si el financiamiento cubre todo el alcance aprobado del reemplazo, incluido el retiro del techo viejo, los residuos, la capa impermeable inferior, los tapajuntas, la ventilación y las mejoras de materiales. Un plan solo es útil si corresponde al costo real del proyecto.
Otra pregunta importante es cuándo puede comenzar el trabajo después de aprobarse el financiamiento. Si urge el reemplazo, la rapidez importa. Muchos propietarios valoran un proceso que empieza con un presupuesto claro, especialmente cuando la tecnología de medición virtual permite definir un alcance inicial sin demora.
Por qué el financiamiento y la elección del contratista van de la mano
El financiamiento nunca debe distraer de las calificaciones del contratista. Un plan de pago cómodo no compensa una mala instalación, comunicación deficiente o garantías ambiguas. El financiamiento aporta más valor cuando se vincula con una empresa especializada en reemplazo residencial completo y capaz de explicar el desempeño a largo plazo del sistema.
Por eso importan la licencia, el seguro, la calidad del producto y el proceso. Team All Star Construction, CSLB #1009760, opera Team All Star Construction con un enfoque de reemplazo completo de techos residenciales, no de soluciones temporales. Esta distinción importa porque el financiamiento debe respaldar un reemplazo duradero que proteja la vivienda durante años, además de resolver el presupuesto del mes.
Errores habituales de los propietarios al financiar
Un error habitual es fijarse solo en el pago inicial y no en la obligación total. Otro es elegir el presupuesto más breve en vez del alcance más claro. La propuesta debe explicar qué se instalará, qué garantías se aplican y cómo se adapta el sistema a la vivienda.
Algunos propietarios también esperan demasiado porque suponen que podrán financiar más adelante. Pero si aumenta el deterioro, pueden subir los costos. Los daños en materiales, los problemas de la base y la complejidad del trabajo influyen en el importe final. El financiamiento suele ser más útil cuando facilita una decisión oportuna, no una postergación.
También existe la tentación de financiar menos eligiendo un sistema de techo mínimo. Eso puede reducir la mensualidad, pero quizá no ofrezca la duración, eficiencia o apariencia que busca. Conviene comparar el costo mensual con el desempeño a largo plazo.
Cómo decidir si conviene financiar el reemplazo de su techo
Financiar tiene sentido cuando el techo necesita reemplazarse ahora, pero pagarlo de una vez agotaría reservas necesarias para otras prioridades. También puede ser razonable cuando el proyecto mejora la protección, ayuda a evitar un deterioro creciente y permite instalar un sistema mejor que el que admitiría el presupuesto inmediato.
Puede ser menos conveniente si las condiciones no están claras, la tasa es demasiado alta o la mensualidad presiona el presupuesto familiar. La respuesta depende de la antigüedad del techo, los plazos, su comodidad financiera y la calidad del reemplazo propuesto.
Para muchos propietarios del sur de California, el siguiente paso es sencillo: obtener un presupuesto detallado, revisar las opciones de financiamiento juntas y compararlas por su valor total, no solo por la mensualidad. Un buen techo debe proteger la vivienda, apoyar el desempeño energético y darle tranquilidad durante años. El plan de financiamiento debe hacer lo mismo.