¿Se puede financiar un techo nuevo? Conoce las opciones habituales, los costos, las aprobaciones y lo que los propietarios del sur de California deben comparar primero.
Un techo rara vez falla en un momento conveniente. Un año planeas renovar la cocina o terminar de pagar otro proyecto, y al siguiente te preguntas si puedes financiar un techo nuevo sin presionar demasiado tu presupuesto mensual.
La respuesta breve es sí. Muchos propietarios financian un el reemplazo del techo, especialmente cuando el techo existente se acerca al final de su vida útil, muestra deterioro generalizado o necesita reemplazarse antes de instalar paneles solares. La mejor pregunta no es si existe el financiamiento , sino si las condiciones del préstamo, el alcance del proyecto y el contratista son adecuados para tu casa y tus planes a largo plazo.
¿Se puede financiar un techo nuevo a través de un contratista?
En muchos casos, sí. Las empresas especializadas en reemplazos completos de techos residenciales suelen trabajar con entidades financieras para que los propietarios puedan repartir el costo en lugar de pagarlo todo por adelantado. Eso puede ser especialmente útil cuando el reemplazo es necesario para proteger la casa, cumplir requisitos del seguro, prepararla para vender o mejorar la eficiencia energética.
El financiamiento normalmente procede de una entidad prestamista externa, no directamente de la empresa de techos. El contratista te ayuda a entender el presupuesto, el sistema que se instalará y las opciones de pago disponibles. Un contratista con licencia también debe explicar qué incluye el precio para que compares el valor real, además de la mensualidad.
Si comienzas investigando costos, las páginas de costo de reemplazo de techo, financiamiento y presupuesto virtual suelen ser los puntos de partida más útiles, porque aclaran el alcance antes de revisar condiciones de préstamo.
Qué suele cubrir el financiamiento de un techo
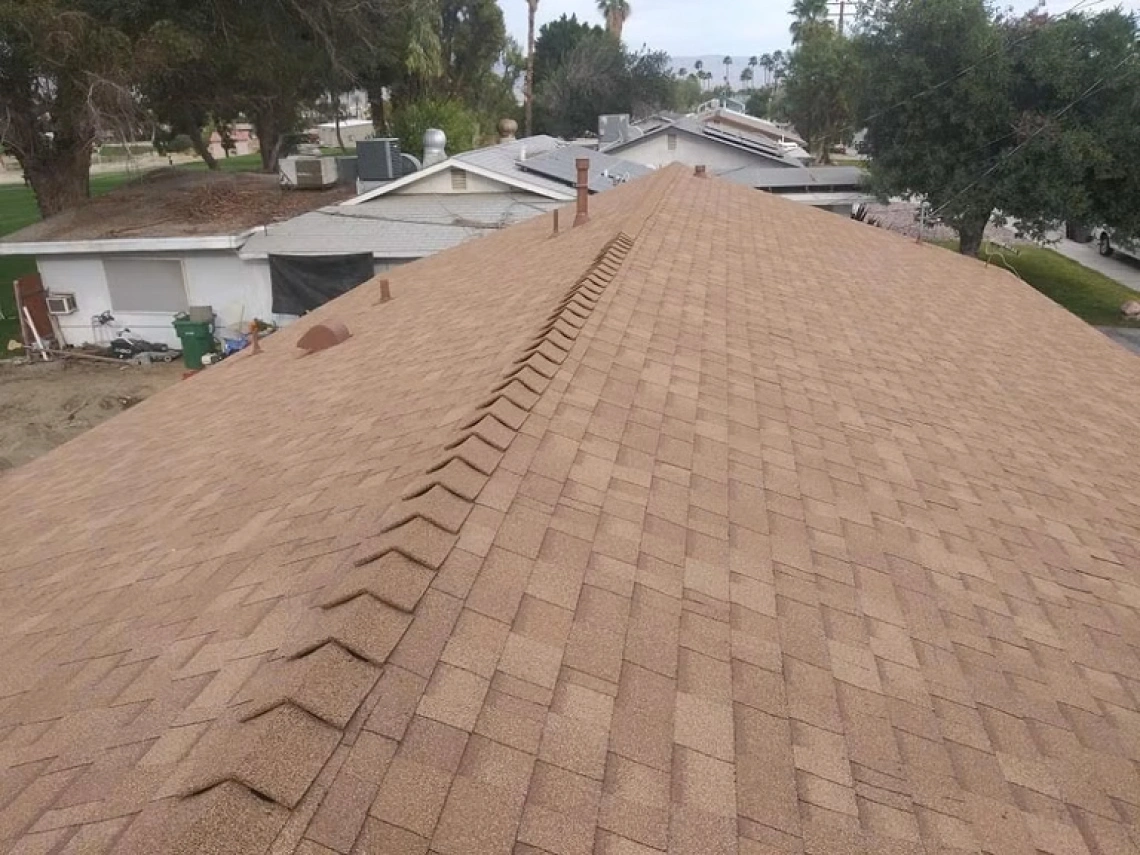
El financiamiento de techos generalmente cubre todo el proyecto de reemplazo, no solo las tejas visibles. Eso importa porque una renovación completa puede incluir retirada del techo anterior, capa protectora inferior, tapajuntas, mejoras de ventilación, eliminación de residuos, permisos y materiales mejorados.
Aquí es donde pueden surgir confusiones. Un presupuesto menor puede parecer atractivo hasta que descubres que omite componentes fundamentales para la vida útil y la cobertura de garantía . En un reemplazo completo, el valor real está en todo el sistema y la calidad del trabajo, además de la capa superior que se ve desde la calle.
Por ejemplo, un sistema de techado Owens Corning puede ofrecer mayor protección a largo plazo cuando se instala como un sistema completo con respaldo de garantía del fabricante. Si vas a financiar el proyecto, suele tener sentido evaluar su valor durante toda la vida útil, en lugar de elegir el menor pago inicial posible.
Formas habituales de financiar un techo nuevo
La opción más habitual es el financiamiento gestionado por el contratista a través de una entidad asociada. Es popular porque concentra el presupuesto y la conversación financiera en un mismo lugar, lo que puede facilitar y agilizar el proceso.
Algunos propietarios también utilizan un préstamo con garantía hipotecaria, una línea de crédito sobre el valor de la vivienda (HELOC), un préstamo personal o una promoción de tarjeta de crédito. Cada opción tiene ventajas y desventajas.
Un producto respaldado por el valor de la vivienda puede ofrecer una tasa de interés menor, pero suele tardar más y depende del capital disponible. Un préstamo personal puede tramitarse más rápido y no exigir capital en la vivienda, aunque su tasa podría ser mayor según el perfil crediticio. Las tarjetas pueden servir para saldos pequeños o promociones breves, pero suelen ser arriesgadas para un reemplazo grande si no se liquida el saldo pronto.
Por eso la mensualidad nunca debe ser el único punto de comparación. El plazo, los intereses totales, los cargos y la comodidad del pago dentro del presupuesto familiar son igual de importantes.
Cuándo tiene sentido financiar un techo
Financiar puede ser una decisión sensata cuando el reemplazo protege la casa frente a gastos mayores o ayuda a cumplir un objetivo financiero más amplio. Si el techo envejece, presenta desgaste visible o ya afecta inspecciones, seguros o planes solares, esperar puede costar más que financiar.
Para muchos propietarios del sur de California, el momento importa. Si el techo está cerca de fallar y la capa protectora inferior ha llegado al final de su vida útil, retrasar el reemplazo puede exponer la casa a filtraciones de humedad, problemas de aislamiento y daños interiores. En ese caso, financiar puede conservar efectivo y resolver el problema de fondo.
También puede tener sentido si piensas permanecer suficiente tiempo en la casa para aprovechar la eficiencia energética, una mejor apariencia exterior y una nueva garantía del fabricante. Un reemplazo de calidad es más que un gasto: es una inversión residencial a largo plazo.
Cuándo conviene detenerse antes de financiar
No todas las ofertas son buenas. Si las condiciones no están claras, el contratista no puede explicar el alcance o el presupuesto parece girar en torno a una mensualidad en lugar de un sistema de techo real, detente.
También conviene detenerse si la recomendación de reemplazar el techo es vaga. Mereces una explicación clara de por qué hace falta reemplazarlo, qué materiales se instalarán, cómo se resolverán ventilación e impermeabilización y qué garantías se aplican.
Un contratista con licencia y seguro debería poder explicar todo eso con lenguaje sencillo. Team All Star Construction, CSLB #1009760, creó su división de reemplazo de techos residenciales con ese enfoque de información al propietario, porque la decisión financiera depende de la calidad del proyecto que financia.
Cómo comparar ofertas de financiamiento
Empieza por el precio total del proyecto. Después revisa el plazo del préstamo, la mensualidad, la tasa de interés y el importe total pagado. Una mensualidad menor puede parecer más cómoda ahora, pero un plazo más largo puede elevar considerablemente el costo total.
Confirma después si existen penalizaciones por pago anticipado, comisiones del intermediario, intereses diferidos o tasas promocionales que luego cambian. Esos detalles modifican el costo real y pueden determinar si la oferta es competitiva.
También conviene preguntar cuándo puede comenzar el proyecto una vez aprobado el financiamiento. Si el reemplazo es urgente, un desembolso lento puede causar problemas prácticos.
Por último, compara al contratista, además del préstamo. Una renovación gestionada profesionalmente, con buena comunicación, licencias adecuadas y materiales respaldados por el fabricante, suele aportar más valor que un proyecto algo más barato con menor supervisión. Las páginas sobre nosotros, sistemas de techado y zonas de servicio pueden ayudarte a verificar que tratas con un especialista en reemplazos residenciales y no con un proveedor generalista.
Preguntas sobre puntaje de crédito, aprobación y pago inicial
La aprobación depende del prestamista, tu perfil crediticio, tus ingresos, las deudas existentes y, a veces, el importe del proyecto. Algunos propietarios reúnen los requisitos para condiciones favorables; otros pueden recibir tasas más altas o necesitar otro solicitante.
No siempre se exige pago inicial, pero depende del programa y de los requisitos del solicitante. Aunque no sea obligatorio, aportar una cantidad puede reducir las mensualidades y los intereses totales.
Si te preocupa la aprobación, pregunta pronto. Es mejor conocer las posibilidades de financiamiento antes de elegir mejoras de materiales o suponer qué cabe en tu presupuesto.
El seguro y el financiamiento no son lo mismo
A veces los propietarios esperan que el seguro pague un techo nuevo y recurren al financiamiento cuando descubren que la cobertura es más limitada. El seguro puede ayudar en determinadas pérdidas cubiertas, pero el deterioro por antigüedad y el desgaste normal suelen tratarse de otra forma.
Por eso muchos reemplazos se financian aunque la propiedad tenga seguro. El financiamiento cubre la diferencia entre lo que hay que hacer y lo que puede pagarse de una sola vez.
Si estás evaluando cuándo actuar, conviene conocer la vida útil del techo y las señales de reemplazo antes de decidir cómo pagarlo. Los recursos sobre reemplazo de techos de teja, tejas asfálticas o techos planos también ayudan a comparar sistemas y valor esperado.
La mejor decisión de financiamiento suele ser la menos llamativa
La mejor opción suele ser la oferta menos llamativa: condiciones claras, pagos manejables y un sistema de techo en el que puedas confiar durante años.
Para propietarios de los condados de Los Angeles, Orange, Riverside, San Bernardino y Ventura, eso suele significar trabajar con un especialista en reemplazos residenciales con licencia que explique todo el proyecto, entregue un presupuesto detallado y ofrezca financiamiento como herramienta, no como presión de venta. Un presupuesto virtual gratuito puede ser un primer paso práctico porque te proporciona cifras concretas antes de hablar de mensualidades.
Si necesitas un techo nuevo, financiar puede ser una opción responsable. Solo asegúrate de financiar un sistema completo, instalado profesionalmente y capaz de proteger la casa como corresponde.